De Provincie Zeeland heeft in het nieuwe Gemeenschappelijk Toezichtkader (GTK) voorschriften gegeven voor het in beeld brengen van het al dan niet reëel structureel in evenwicht zijn van de begroting. Onderstaand geven wij dit inzicht.
Baten en lasten (x € 1.000) | Begroting | ||||||
|---|---|---|---|---|---|---|---|
2024 | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | |
Lasten | 232.816 | 252.845 | 267.529 | 266.305 | 259.747 | 262.437 | 266.042 |
Baten | 284.615 | 275.286 | 275.761 | 272.465 | 263.160 | 259.516 | 266.044 |
Saldo van baten en lasten | 51.799 | 22.441 | 8.232 | 6.160 | 3.413 | -2.921 | 2 |
Toevoegingen aan reserves | 53.070 | 36.277 | 39.326 | 51.697 | 10.247 | 5.459 | 6.204 |
Onttrekkingen aan reserves | 9.840 | 24.733 | 34.085 | 50.543 | 5.247 | 4.816 | 3.916 |
Mutatie reserves | -43.230 | -11.544 | -5.241 | -1.153 | -5.000 | -643 | -2.288 |
Resultaat | 8.569 | 10.897 | 2.991 | 5.007 | -1.587 | -3.564 | -2.286 |
Incidentele lasten | 8.411 | 21.208 | 7.822 | 9.193 | 4.631 | 3.942 | 2.887 |
Incidentele baten | 49.302 | 29.286 | 12.068 | 10.238 | 10.047 | 5.259 | 6.004 |
Saldo incidentele baten en lasten | 40.891 | 8.078 | 4.246 | 1.045 | 5.416 | 1.317 | 3.117 |
Toevoegingen aan reserves incidenteel | 48.832 | 35.497 | 27.115 | 24.363 | 10.047 | 5.259 | 6.004 |
Onttrekkingen aan reserves incidenteel | 9.539 | 25.091 | 22.732 | 22.574 | 4.397 | 3.917 | 2.862 |
Mutaties reserves incidenteel | -39.293 | -10.406 | -4.383 | -1.789 | -5.650 | -1.342 | -3.142 |
Resultaat incidenteel | 1.598 | -2.328 | -137 | -744 | -234 | -25 | -25 |
Structureel resultaat | 6.971 | 13.225 | 3.128 | 5.751 | -1.353 | -3.539 | -2.261 |
In de jaren 2028 tot en met 2030 hebben we geen sluitende meerjarenbegroting
Uit het voorgaande overzicht blijkt dat de meerjarenbegroting in de periode 2028 tot en met 2030 niet sluitend is. In deze jaren wordt een negatief begrotingssaldo geraamd. Dit wordt met name veroorzaakt door de hogere uitgaven die in de kaderbrief en begroting zijn verwerkt voor onder andere de jeugdhulp en de Wmo (Huishoudelijke Hulp en Begeleiding), gecombineerd met een afname van de rijksmiddelen vanaf 2028.
Op basis van de uitgangspunten van het financieel toezicht van de Provincie Zeeland blijft sprake van repressief toezicht wanneer de begroting voor 2027 structureel en reëel in evenwicht is, ook als de daaropvolgende jaren een tekort laten zien. Daarnaast moet de begroting formeel in evenwicht zijn, wat betekent dat alle geraamde lasten volledig worden gedekt door baten. Aan deze voorwaarde voldoet de voorliggende begroting.
Algemene financiële positie, financieel toezicht en vervolg
De financiële kengetallen laten zien dat de financiële positie van de gemeente Terneuzen solide en stabiel is. Op basis van de huidige indicatoren bestaat er geen directe aanleiding tot zorg, ondanks de aanhoudende onzekerheden rondom de toekomstige ontwikkeling van het Gemeentefonds. Tegelijkertijd laat de meerjarenraming vanaf 2028 structurele tekorten zien.
Het is daarom raadzaam om het komende jaar te benutten voor het voorbereiden van maatregelen die bijdragen aan een duurzaam herstel van het begrotingsevenwicht. Daarbij kan worden gedacht aan het realiseren van besparingen waar dat verantwoord mogelijk is, het versterken van de inkomstenpositie en het benutten van eventuele aanvullende middelen vanuit het Rijk.
Deze opgave is des te urgenter omdat bij de vaststelling van de begroting 2028 de eerste begrotingsschijf sluitend moet zijn. Hiermee voorkomen we dat de gemeente onder preventief financieel toezicht van de provincie komt te staan.
Toelichting op de surplusregeling en de (strikte) voorwaarden die hiervoor gelden
De surplusregeling biedt onder voorwaarden de mogelijkheid om structurele begrotingstekorten te dekken vanuit de algemene reserve. In het Gemeenschappelijk Financieel Toezichtkader (GTK) zijn hiervoor strikte voorwaarden opgenomen. Een belangrijke voorwaarde is dat het in te zetten deel van de algemene reserve niet benodigd mag zijn voor het afdekken van financiële risico’s. Om gebruik te kunnen maken van deze regeling moet daarom, op basis van een risicobeoordeling, worden vastgesteld welk deel van de algemene reserve vrij inzetbaar is. Voor ons moet de exacte omvang hiervan nog nader worden bepaald. Op basis van een eerste inschatting bedraagt de potentiële inzetbaarheid circa € 4 miljoen.
Dividend Zeeuwse Energie Houdstermaatschappij N.V. (ZEH) en GBE Aqua BV
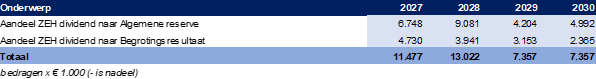
De Zeeuwse gemeenten ontvangen de komende jaren dividenduitkeringen vanuit ZEH. Op basis van het ondernemingsplan is een prognose beschikbaar van de te verwachten dividendinkomsten. De toezichthouder staat toe dat maximaal 75% van het gemeentelijk aandeel van € 100 miljoen als structureel dekkingsmiddel in de begroting wordt opgenomen. Hieraan is wel het risico verbonden dat deze inkomsten eindig zijn. Dit risico wordt daarom betrokken en onderbouwd in de risicoparagraaf.
De dividenduitkeringen van ZEH hebben naar verwachting een tijdelijk karakter en lopen vooralsnog door tot en met 2033. De toezichthouder verlangt daarom inzicht in de wijze waarop de structurele inzet van deze inkomsten geleidelijk wordt afgebouwd. Bij de Kaderbrief 2026-2029 is besloten de structurele inzet van het dividend vanaf 2027 in zeven gelijke jaarlijkse stappen terug te brengen naar nihil, zodat de begroting tijdig wordt voorbereid op het wegvallen van deze inkomstenbron. In onderstaande tabel geven we inzicht.